Tinklaraštis
„Ignitis Grupė“: gausybė gerų naujienų
Apskritai geri rezultatai
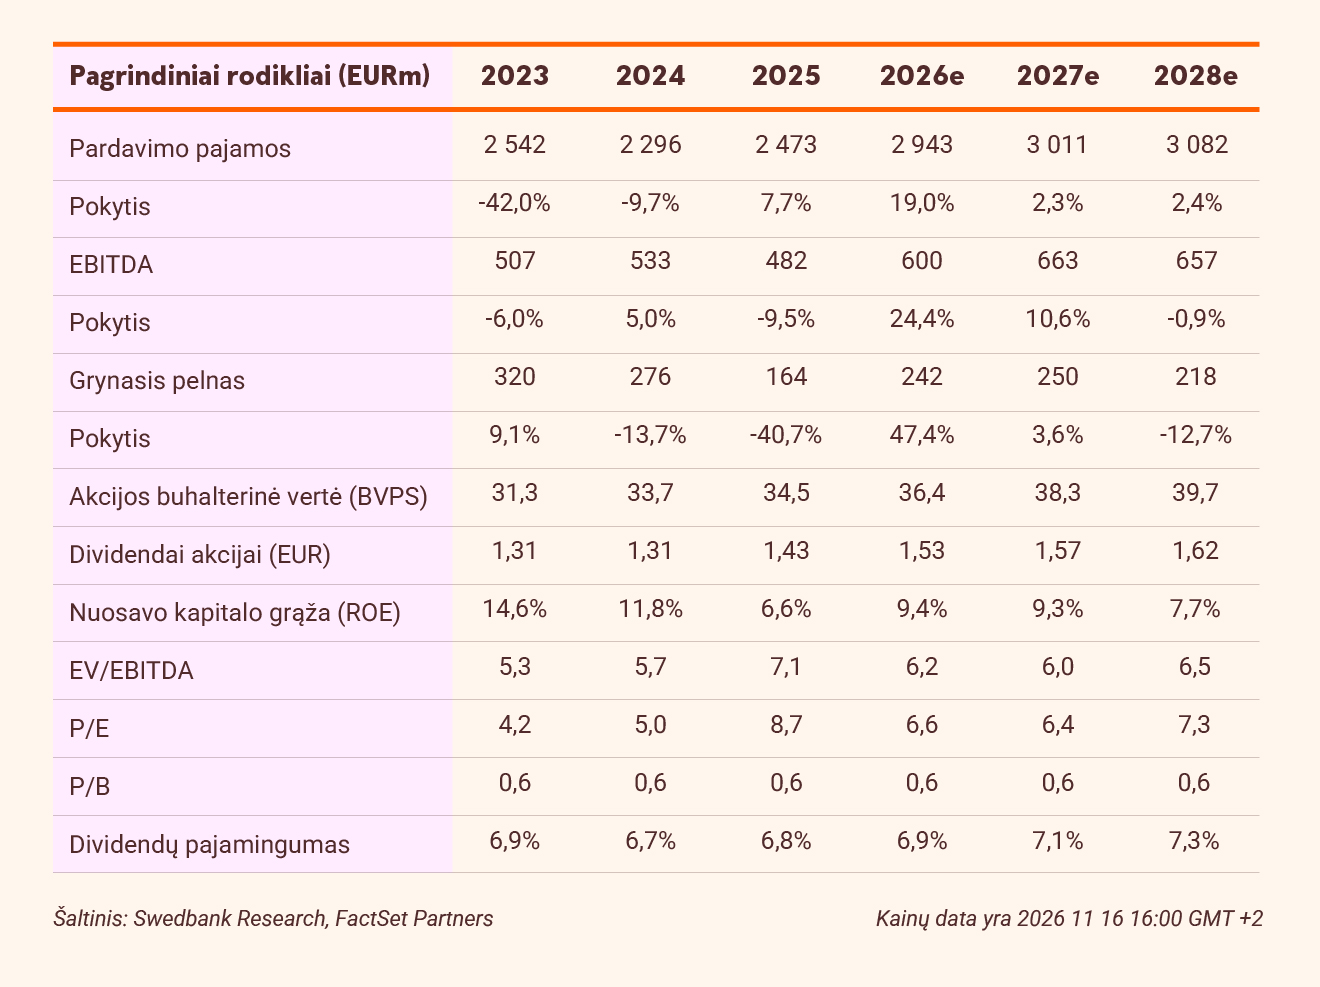
Trečiąjį ketvirtį Grupės koreguotas EBITDA, palyginti su tuo pačiu praėjusių metų laikotarpiu, išaugo 18,8 % ir pasiekė 123,9 mln. EUR, o mūsų prognozę viršijo 16,9 %. Tai lėmė gerokai pagerėję Sprendimų klientams segmento rezultatai (padidėjimas 27,6 mln. EUR per metus, iki 12,3 mln. EUR). Prie jų prisidėjo sukaupta apie 30 mln. EUR kompensacija už dalį su gaminančiais vartotojais susijusių nuostolių, patirtų nuo 2025 m. kovo iki 2026 m. rugsėjo pabaigos. Be kitų gerų naujienų, „Ignitis“ susiaurino 2026 m. tikslinio koreguoto EBITDA intervalą iki 575–600 mln. EUR (anksčiau – 550–600 mln. EUR).
Dar daugiau paradigmos pokyčio požymių
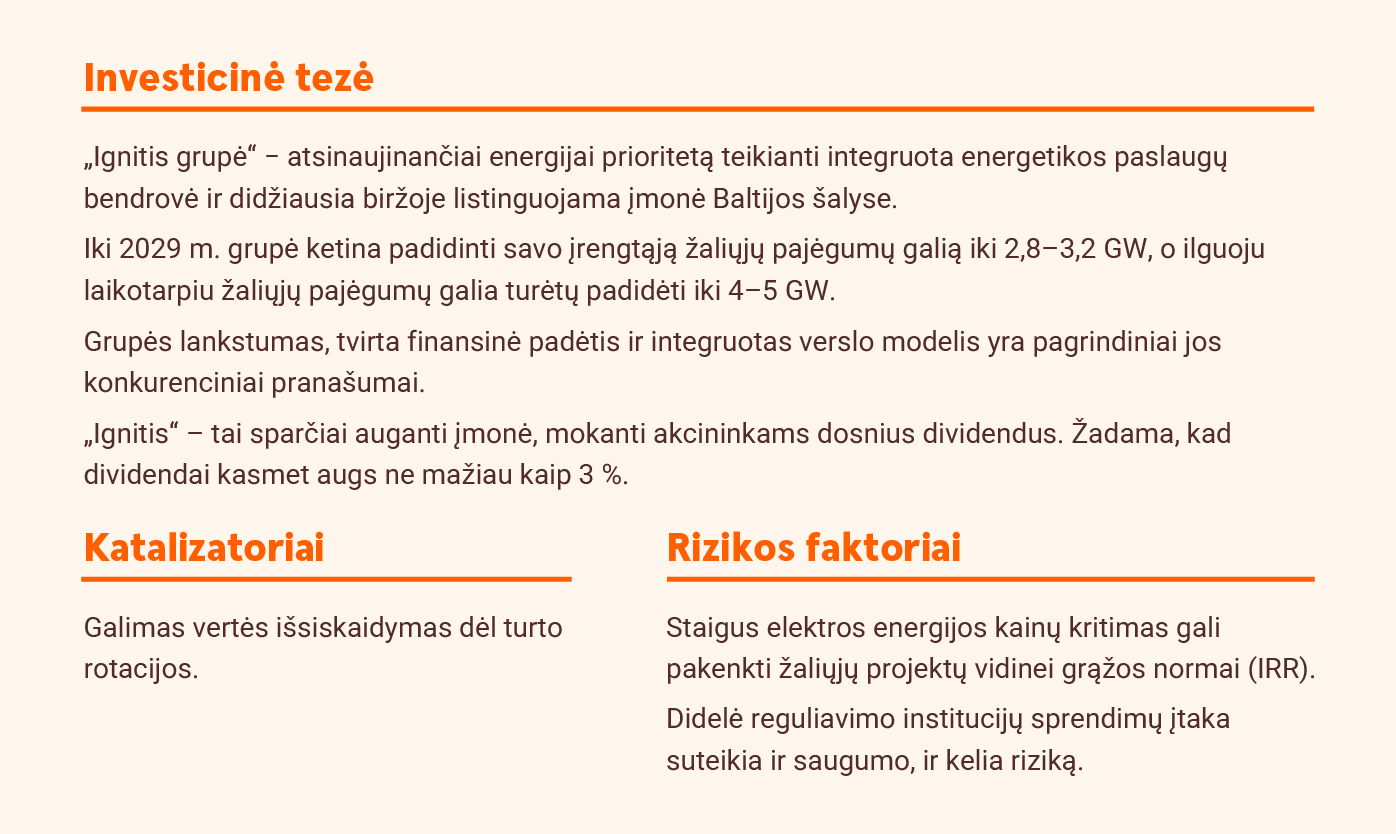
Grupė paskelbė ketinanti 2026 m. dividendus, palyginti su 2025 m., padidinti 10 % – iki 1,504 EUR už akciją (apie 7 % dividendų pajamingumas). Tam pagrindą suteikia pirmąjį ketvirtį iš dalies perleidus Vilniaus kogeneracinę jėgainę gautas turto rotacijos pelnas. Dėl to padidėtų ir minimalus dividendų vienai akcijai dydis visam 2026–2029 m. strateginiam laikotarpiui. Kitos geros naujienos – galimas jūrinio vėjo elektrinių parko „Curonian Nord“ projekto atidėjimas ir siūlomos didesnės investicijos į Tinklų segmentą (pagal atnaujintą 2026–2035 m. investicijų planą – 26 % daugiau, iki 4,4 mlrd. EUR).
Mūsų vertinimu, visos šios geros naujienos dar kartą patvirtina paradigmos pokytį – nuo apimties prie vertės.
Tikslinė kaina padidinta iki 36 EUR
Nekeičiame savo 2026 m. prognozuojamo 600 mln. EUR koreguoto EBITDA įverčio – jis atitinka viršutinę Grupės prognozuojamo 575–600 mln. EUR intervalo ribą. Kartu 2027 m. prognozuojamą koreguotą EBITDA didiname 5 % – iki 663 mln. EUR (anksčiau – 634 mln. EUR), daugiausia dėl padidėjusių lūkesčių Tinklų segmentui. Ilgesnio laikotarpio koreguoto EBITDA prognozės beveik nekeičiame. Pagal atskirų veiklos dalių vertinimo (SOTP) metodą apskaičiuotą tikslinę akcijos kainą šiek tiek didiname iki 36 EUR (anksčiau – 35 EUR). Pagal šią kainą Grupės 2026 m. prognozuojamas koreguotas EV/EBITDA rodiklis yra 7,8x, o P/B – 1x (palyginti su prognozuojama 9 % nuosavo kapitalo grąža 2026 m.). Pakartojame rekomendaciją „Pirkti“.
Šiame straipsnyje pateiktą rekomendaciją ir tikslinę kainą grindžia akcijos analizė, paskelbta 2026 m. lapkričio 15 d. 17:09 val. Visą informaciją apie šiame įraše pateiktą rekomendaciją rasite prisegtuke žemiau.
Ačiū, kad skaitai mūsų tinklaraštį. Nori į finansus nerti giliau? Užduok klausimų virtualiam asistentui AIVA. Jis veikia dirbtinio intelekto (DI) pagrindu ir padeda greičiau bei patogiau rasti dominančią informaciją