Tinklaraštis
„Tallink“: geras kapitonas atsiskleidžia per audrą
Rezultatai beveik atitiko prognozes
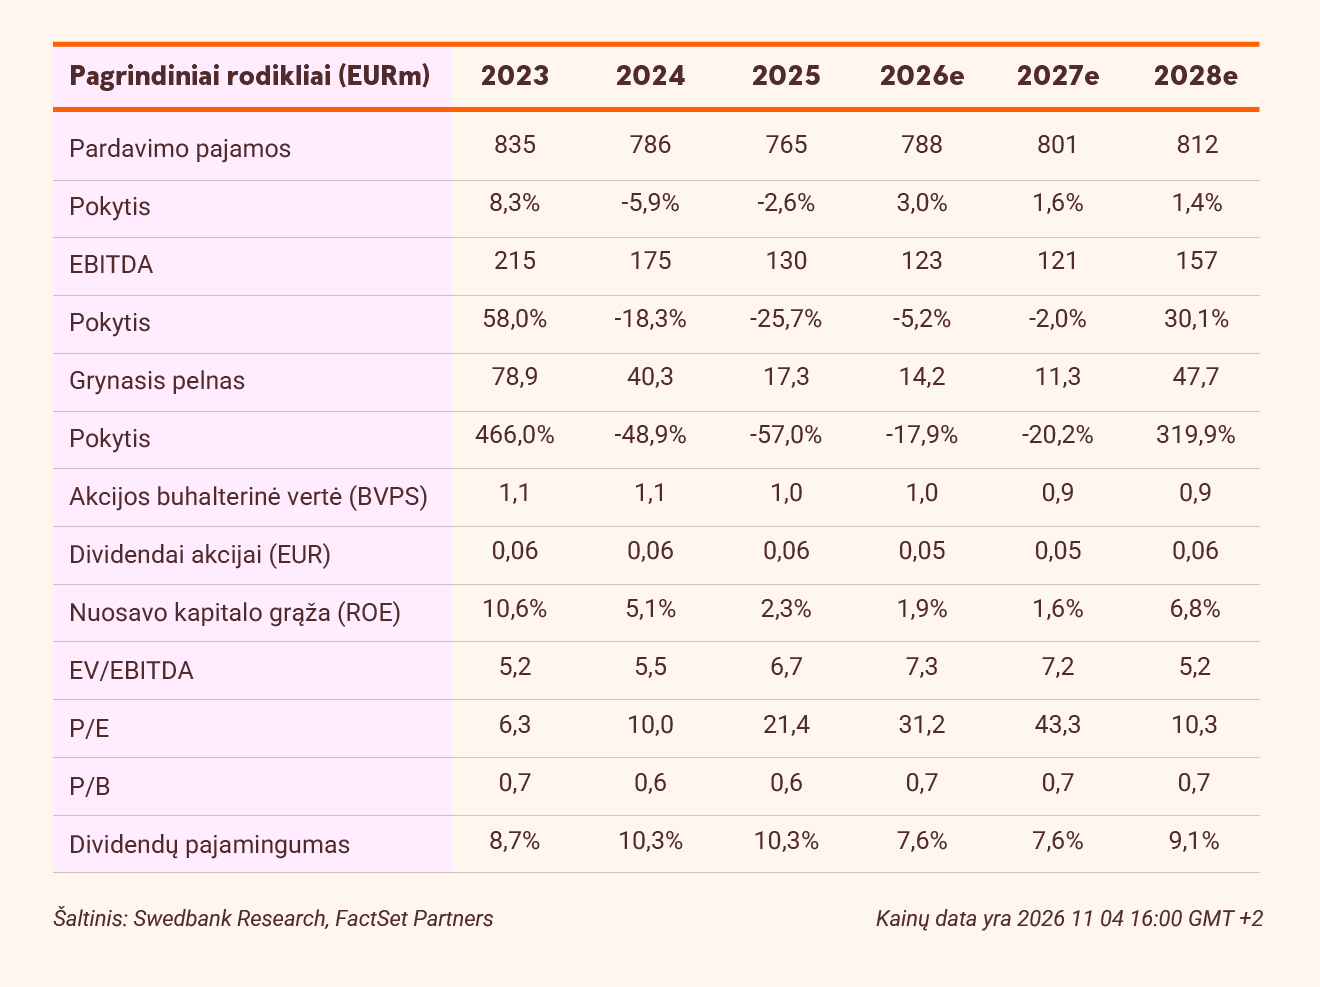
2026 m. III ketvirtį „Tallink“ pajamos siekė 246,7 mln. EUR, arba 5,8 % daugiau nei prieš metus. Keleivių skaičius padidėjo 2,8 % iki 1,8 mln., todėl pajamos iš bilietų pardavimo ir mažmeninės prekybos išaugo atitinkamai 2,9 % ir 4 % – iki 83,3 mln. EUR ir 109,8 mln. EUR. Pajamos iš laivų frachtavimo padidėjo 18,9 % iki 18,2 mln. EUR, nes patvirtinta, kad laivo „Romantika“ frachtavimo sandoris TarantoViduržemio jūros žaidynių laikotarpiu yra pelningas – jo vertė siekia apie 6 mln. EUR. Apskritai pajamų augimas neatsvėrė 45,5 % (9,2 mln. EUR) padidėjusių kuro sąnaudų, todėl EBITDA sumažėjo 1,5 % iki 67,9 mln. EUR. EBITDA ir grynasis pelnas tik nežymiai – atitinkamai 1,7 % ir 1,8 % – nesiekė mūsų prognozių.
Jūra niekada nenurimsta
Tarptautinė energetikos agentūra (IEA) dabar prognozuoja, kad dyzelino rinkoje pasiūla išliks ribota ir didelę 2027 m. dalį, nes sumažėjusios atsargos ir ribota naftos perdirbimo gamyklų produkcija, tikėtina, neleis reikšmingai papildyti atsargų iki antrojo metų pusmečio (IEA, 2026 m. spalio 14 d.). Be to, IEA vertinimu, bendras (kaupiamasis) pasaulinės suskystintų gamtinių dujų (SGD) pasiūlossumažėjimas 2026–2030 m. sieks apie 140 mlrd. kubinių metrų, o didžiausias poveikis bus jaučiamas 2026–2027 m.; dėl to laukiamas pasaulinės gamtinių dujų rinkos įtampos mažėjimas vėluos. Manome, kad, norėdama 2027 m. išmokėti dividendus, „Tallink“ turės arba saikingai padidinti finansinį svertą (skolintų lėšų dalį), arba parduoti laikinai neeksploatuojamą laivą „Romantika“.
Palikome „neutralią“ rekomendaciją
Sumažinome 2027 m. prognozuojamą EBITDA ir grynąjį pelną atitinkamai 17,6 % ir 62,5 % – iki 120,9 mln. EUR ir 11,3 mln. EUR, daugiausia dėl padidintų degalų kainų prognozių. Dėl tos pačios priežasties 2026–2027 m. prognozuojamus dividendus vienai akcijai (DPS) sumažinome nuo 0,06 EUR iki 0,05 EUR. Vis dėlto, esant dabartinei rinkos akcijos kainai, dividendų pajamingumas išliktų solidus – 7,7 %. Mūsų tikslinė kaina atitinka „Tallink“ vertinimą taikant 6,9x EV/EBITDA daugiklį, sutampantį su bendrovės 10 metų vidurkiu (neįskaitant COVID-19 pandemijos metų), ir 0,6x P/B daugiklį (0,7x). Pakartojame „neutralią“ rekomendaciją.
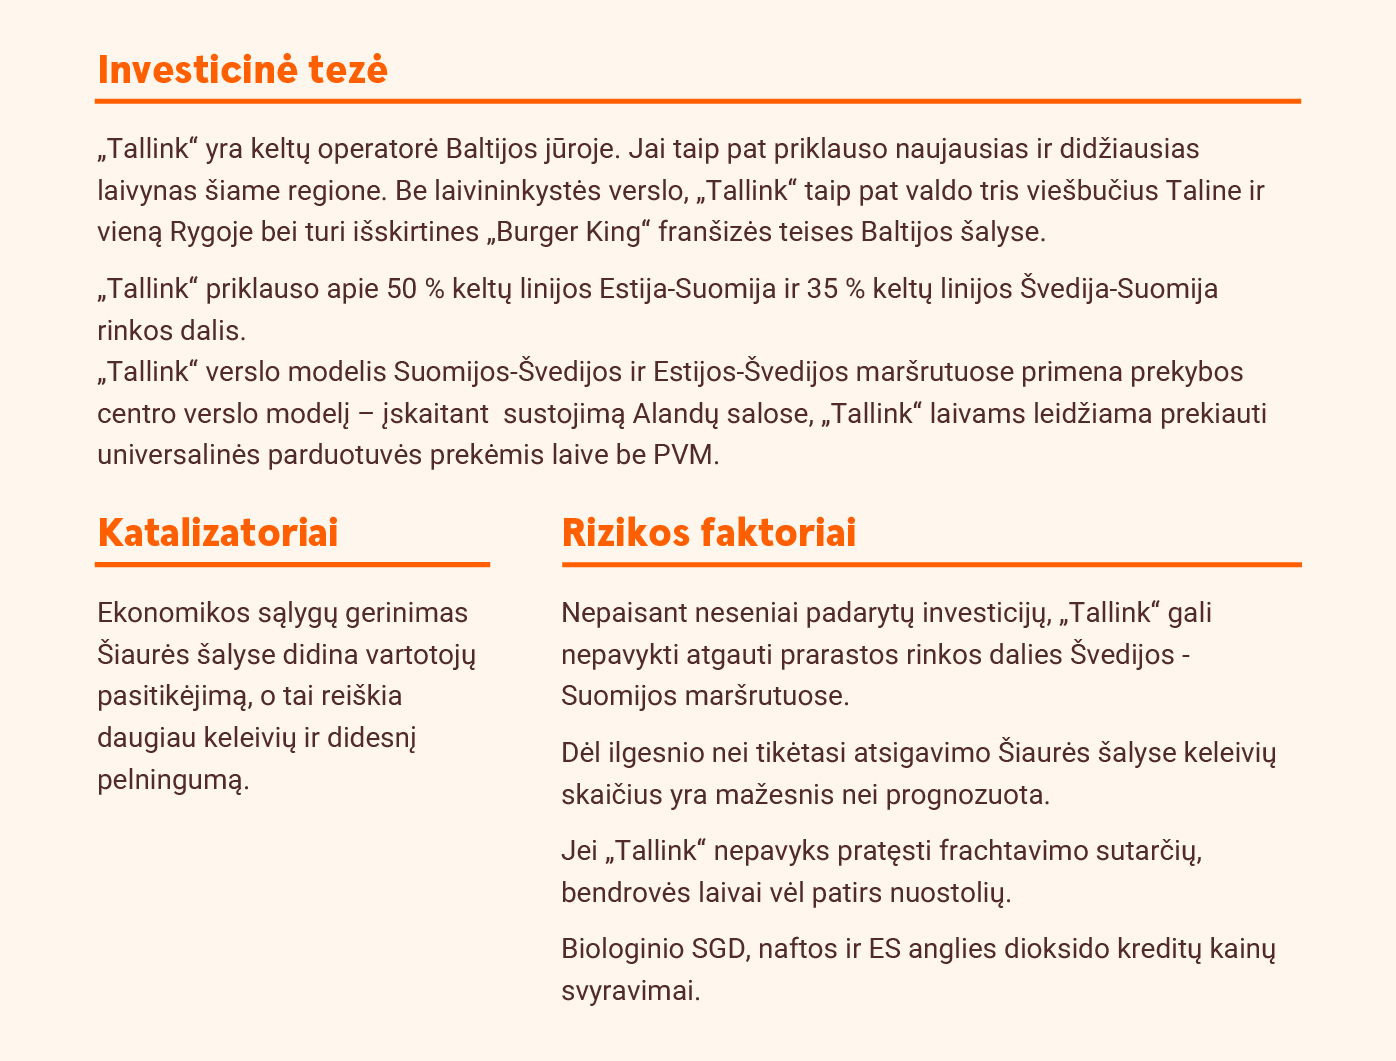
Šiame straipsnyje pateiktą rekomendaciją ir tikslinę kainą grindžia akcijos analizė, paskelbta 2026 m. lapkričio 4 d. 12:19 val. Visą informaciją apie šiame įraše pateiktą rekomendaciją rasite prisegtuke žemiau.
Ačiū, kad skaitai mūsų tinklaraštį. Nori į finansus nerti giliau? Užduok klausimų virtualiam asistentui AIVA. Jis veikia dirbtinio intelekto (DI) pagrindu ir padeda greičiau bei patogiau rasti dominančią informaciją